मारुति सुजुकी का तिमाही मुनाफा 26 प्रतिशत गिरा, बिक्री रिकॉर्ड रही
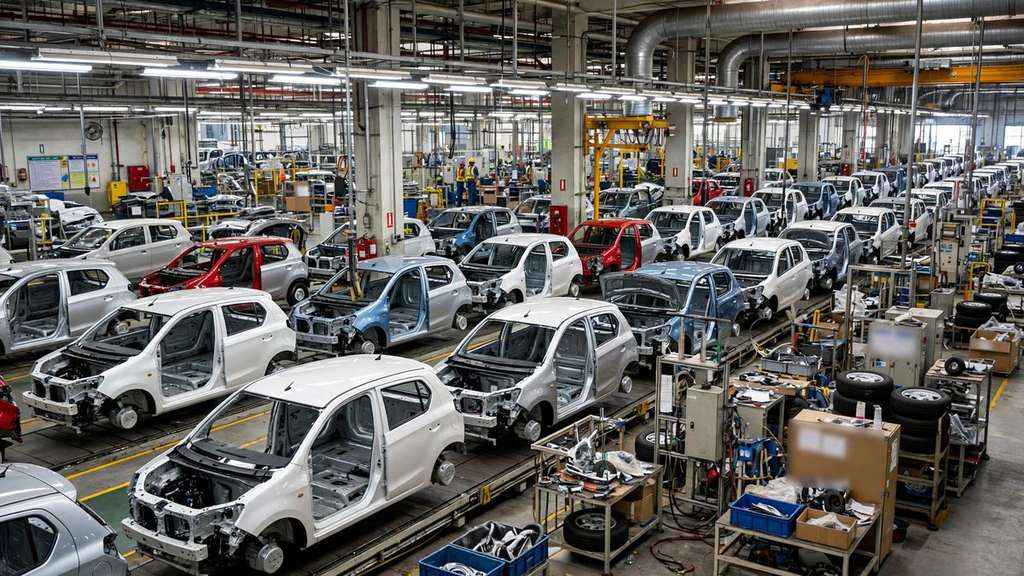
जुलाई से सितंबर तिमाही में समेकित शुद्ध मुनाफा 26.36 प्रतिशत गिरकर 2,466.1 करोड़ रुपये हो गया, हालांकि मारुति सुजुकी ने रिकॉर्ड 696,654 वाहन बेचे और बिक्री 26.1 प्रतिशत बढ़ी।
मुख्य बिंदु
- बिक्री के हिसाब से भारत की सबसे बड़ी कार निर्माता मारुति सुजुकी ने मंगलवार, 27 अक्टूबर 2026 को जुलाई से सितंबर तिमाही के नतीजे घोषित किए, जिनमें किसी भी पिछली तिमाही से अधिक वाहन बिकने के बावजूद…
- रिकॉर्ड बिक्री के साथ राजस्व मजबूती से बढ़ा। परिचालन से समेकित राजस्व एक साल पहले के 42,344.2 करोड़ रुपये से बढ़कर 53,355.5 करोड़ रुपये हो गया, और शुद्ध बिक्री 26.1 प्रतिशत बढ़कर 50,615.5 करोड़…
- मुनाफे में गिरावट लागत से आई। समेकित खर्च एक साल पहले के 39,018.4 करोड़ रुपये से बढ़कर 50,619 करोड़ रुपये हो गया, और उपयोग की गई सामग्री की लागत 25,324.2 करोड़ रुपये से बढ़कर 37,488.5 करोड़ रुपये…
बिक्री के हिसाब से भारत की सबसे बड़ी कार निर्माता मारुति सुजुकी ने मंगलवार, 27 अक्टूबर 2026 को जुलाई से सितंबर तिमाही के नतीजे घोषित किए, जिनमें किसी भी पिछली तिमाही से अधिक वाहन बिकने के बावजूद मुनाफे में बड़ी गिरावट आई। समेकित शुद्ध मुनाफा सालाना आधार पर 26.36 प्रतिशत गिरकर 2,466.1 करोड़ रुपये हो गया, जो एक साल पहले 3,349 करोड़ रुपये था। स्टैंडअलोन मुनाफा 2,414.9 करोड़ रुपये रहा, जो LSEG द्वारा संकलित और रॉयटर्स द्वारा रिपोर्ट किए गए विश्लेषकों के अनुमान 3,105 करोड़ रुपये से कम है।
रिकॉर्ड बिक्री के साथ राजस्व मजबूती से बढ़ा। परिचालन से समेकित राजस्व एक साल पहले के 42,344.2 करोड़ रुपये से बढ़कर 53,355.5 करोड़ रुपये हो गया, और शुद्ध बिक्री 26.1 प्रतिशत बढ़कर 50,615.5 करोड़ रुपये हो गई। कंपनी ने तिमाही में रिकॉर्ड 696,654 वाहन बेचे, जो एक साल पहले के 550,874 से 26.5 प्रतिशत अधिक है। पहली छमाही की बिक्री अब तक की सबसे अधिक 1,379,378 इकाई रही, जो 27.9 प्रतिशत अधिक है।
मुनाफे में गिरावट लागत से आई। समेकित खर्च एक साल पहले के 39,018.4 करोड़ रुपये से बढ़कर 50,619 करोड़ रुपये हो गया, और उपयोग की गई सामग्री की लागत 25,324.2 करोड़ रुपये से बढ़कर 37,488.5 करोड़ रुपये हो गई। परिचालन मुनाफा, यानी EBIT, 17.1 प्रतिशत गिरकर 3,382 करोड़ रुपये से 2,803.7 करोड़ रुपये हो गया। कंपनी ने पश्चिम एशिया संघर्ष के संदर्भ में स्टील और तांबे की प्रतिकूल कीमतों, प्रतिकूल विदेशी मुद्रा चाल, और निवेशित अधिशेष पर मार्क टू मार्केट घाटे से कम गैर परिचालन आय को जिम्मेदार बताया।
ये दबाव बिक्री रिकॉर्ड और मुनाफा नतीजे के बीच का अंतर समझाते हैं। अधिक सामग्री लागत ने हर वाहन का मार्जिन घटाया, मुद्रा चाल ने खर्च बढ़ाया, और कमजोर निवेश आय ने वह सहारा हटा दिया जिसने पहले की अवधि में मुनाफे की मदद की थी।
सितंबर में कंपनी ने चुनिंदा मॉडलों की कीमतें 20,000 रुपये तक बढ़ाईं, जो मई से इसकी तीसरी कीमत वृद्धि थी। घरेलू बाजार हिस्सेदारी 2.2 अंक बढ़कर 40.8 प्रतिशत हो गई। नेटवर्क इन्वेंटरी लगभग 17 दिन की थी, और लंबित बुकिंग लगभग 200,000 इकाई थी। निर्यात 108,119 इकाई रहा, जो एक साल पहले 110,487 था, यह छोटी गिरावट मजबूत घरेलू नतीजे से अलग दिखती है।
आगे क्या होगा, यह इस पर निर्भर करेगा कि कच्चे माल और मुद्रा का दबाव कम होता है या नहीं और कीमत वृद्धि ऑर्डर धीमा किए बिना टिकती है या नहीं। लगभग 200,000 इकाई की लंबित बुकिंग और केवल 17 दिन की इन्वेंटरी कंपनी को आने वाले महीनों के लिए स्पष्ट ऑर्डर बुक देते हैं, लेकिन यह तिमाही दिखाती है कि इनपुट लागत इतनी तेजी से बढ़ने पर रिकॉर्ड मात्रा अकेले मुनाफे की रक्षा नहीं करती। निवेशक और डीलर अगली तिमाही में मार्जिन सुधरने के संकेत देखेंगे, क्योंकि कंपनी मई से अब तक तीन बार कीमतें बढ़ा चुकी है और फिर भी इस तिमाही में स्टील, तांबे और अन्य सामग्री लागत की वृद्धि की भरपाई नहीं कर सकी।